La industria usó el 58,5% de su capacidad en agosto y volvió a quedar debajo del nivel de 2025
El INDEC reportó una leve mejora mensual en el uso de las plantas fabriles, pero el indicador sigue 1,1 puntos por debajo de igual mes del año pasado, con más del 40% del aparato productivo ocioso y ramas enteras, como la metalmecánica y la línea blanca, en retroceso profundo.
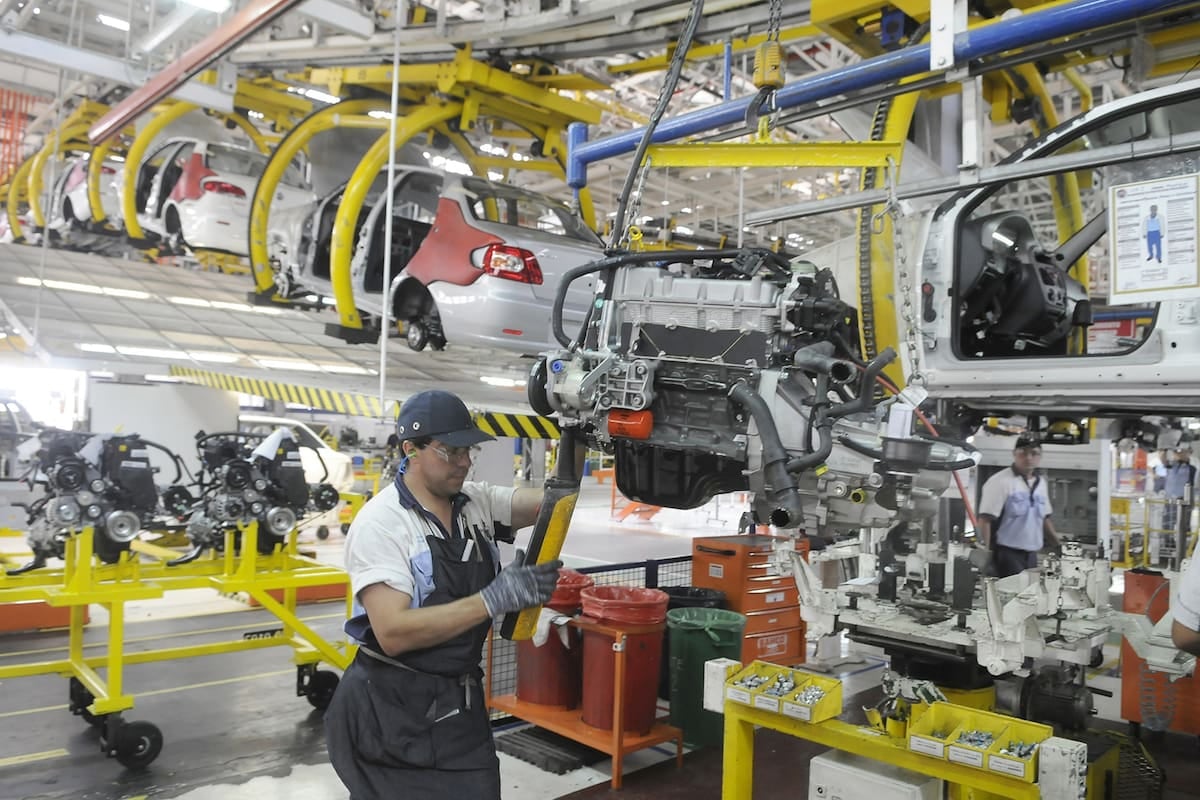
El Instituto Nacional de Estadística y Censos (INDEC) informó que la industria manufacturera operó en agosto al 58,5% de su capacidad instalada, según la información divulgada por el organismo y analizada por este portal. La cifra representa una mejora de tres décimas respecto del 58,2% registrado en julio, aunque todavía se ubica 1,1 puntos por debajo del 59,6% que el propio relevamiento había consignado para agosto de 2025. En otras palabras, más del 40% del potencial productivo del sector permaneció sin uso durante el mes bajo análisis, una fotografía que la fuente oficial describe como estructural y no coyuntural.
El indicador se construye a partir de una encuesta directa a entre 600 y 700 plantas fabriles distribuidas en todo el país, y refleja la proporción de la capacidad técnicamente disponible que efectivamente se encuentra en operación. Los picos de 2025 se habían alcanzado en marzo, con 59,8%, y en abril, con 59,9%, niveles que el último dato no consigue empardar. Incluso la media nacional acumulada hasta agosto, estimada en torno al 59%, se ubica por encima de la medición puntual del mes, lo que refuerza la lectura de un segundo semestre con menor intensidad de uso que el primero.
Sectores que tiran hacia arriba y ramas que se hunden
La dispersión entre actividades fue, una vez más, el rasgo saliente del informe. En el extremo más alto se posicionó la refinación de petróleo, con el 88,8% de utilización, por encima del 86,1% de un año atrás, impulsada por un mayor procesamiento de crudo en las principales plantas del país. La siguieron las industrias metálicas básicas, con el 70,1%; alimentos y bebidas, con el 66,4%; sustancias y productos químicos, con el 65,2%; y papel y cartón, con el 61,3%. El bloque químico exhibió uno de los avances más relevantes en la comparación interanual, ya que había cerrado agosto de 2025 en 60,1%, mejora que las fuentes consultadas atribuyen en parte a una producción de detergentes y jabones que creció 6% frente al mismo mes del año anterior.
En el otro extremo de la distribución, la metalmecánica excluida la automotriz operó al 35,9% de su capacidad, contra el 44,6% de agosto de 2025. La caída se concentró en dos rubros: la maquinaria agropecuaria, cuya fabricación retrocedió 37,9% en términos interanuales, y los electrodomésticos, con una baja del 28%. La industria automotriz tampoco escapó a la tendencia: pasó del 53,3% al 46,2%, en línea con un menor volumen de unidades ensambladas por las terminales radicadas en el país. Los productos minerales no metálicos, que agrupan a cementeras y vidrieras, operaron al 54,5%, alrededor de cuatro puntos por debajo del registro de igual mes de 2025.
- Refinación de petróleo: 88,8% (vs. 86,1% en agosto de 2025).
- Industrias metálicas básicas: 70,1%.
- Alimentos y bebidas: 66,4%, prácticamente sin cambios respecto del año previo.
- Sustancias y productos químicos: 65,2% (vs. 60,1% en agosto de 2025).
- Papel y cartón: 61,3%.
- Industria automotriz: 46,2% (vs. 53,3% en agosto de 2025).
- Productos minerales no metálicos: 54,5%.
- Metalmecánica (sin automotriz): 35,9% (vs. 44,6% en agosto de 2025).
La advertencia del economista y el debate sobre quién paga
“Si eventualmente se recupera el consumo, la industria va a responder primero con la capacidad que ya tiene instalada y que está ociosa, y recién en una segunda etapa, si la mejora se sostiene, con nuevas inversiones o con más empleo.”Tomás Amerio, economista, consultado por este portal
Para Beatriz Lucero, la lectura de esta fotografía exige tres consideraciones que el propio cuadro estadístico vuelve ineludibles. En primer lugar, el nivel general de utilización se mantiene por debajo del promedio histórico del indicador, que oscila en torno al 65%, lo que confirma que la industria trabaja con un colchón de capacidad ociosa estructural y no meramente estacional. En segundo lugar, los sectores vinculados al consumo masivo de bienes durables son los que están haciendo el grueso del ajuste, y esa dinámica profundiza la heterogeneidad dentro del propio entramado manufacturero. En tercer lugar, los bloques que encabezan el ranking, refino de petróleo y metálicas básicas, responden a lógicas de commodities y de exportaciones, más que al pulso del mercado interno, por lo que su buen desempeño no alcanza para compensar el arrastre negativo de la metalmecánica, la automotriz y la línea blanca, ramas que son justamente las que traccionan empleo registrado y proveedores PyME en el interior del país.
En línea con lo señalado por Amerio, en este portal se interpreta que el 58,5% de agosto funciona como una señal preventiva para los actores económicos y para la política pública. Si la demanda comienza a recomponerse, la industria tiene margen para responder sin necesidad inmediata de erogaciones de capital, lo que morigeraría eventuales presiones inflacionarias sobre los precios de los bienes manufacturados en el corto plazo. Pero esa misma disponibilidad de capacidad ociosa, sumada a la dinámica de sectores que acumulan dos años de caídas, también deja planteada una interrogante incómoda. Como resta definir, en definitiva, quién termina absorbiendo el costo de un aparato productivo que lleva varios meses trabajando al 58,5%, si los trabajadores vía menor empleo, los empresarios vía márgenes comprimidos, los proveedores vía menor demanda intermedia, o el Estado vía menor recaudación y mayor necesidad de sostener programas de asistencia.